
España va camino de cerrar 2026 con una cifra que no se veía desde antes del ciclo de subidas de tipos: entre 17.000 y 20.000 millones de euros de inversión inmobiliaria profesional. El dato importa, pero para quien compra una vivienda en la Costa del Sol importa más lo que ocurre a escala local: Málaga ha batido su récord histórico con 418 millones en el primer semestre y concentra ya el 48% de todo el capital inmobiliario que se mueve en Andalucía.
Esa es la noticia. La pregunta útil es otra: si los fondos están comprando hoteles y edificios residenciales completos en su provincia, ¿eso le beneficia o le perjudica a usted como comprador particular? Vamos por partes, con los números sobre la mesa.
¿Cuánto dinero va a entrar en el inmobiliario español en 2026?
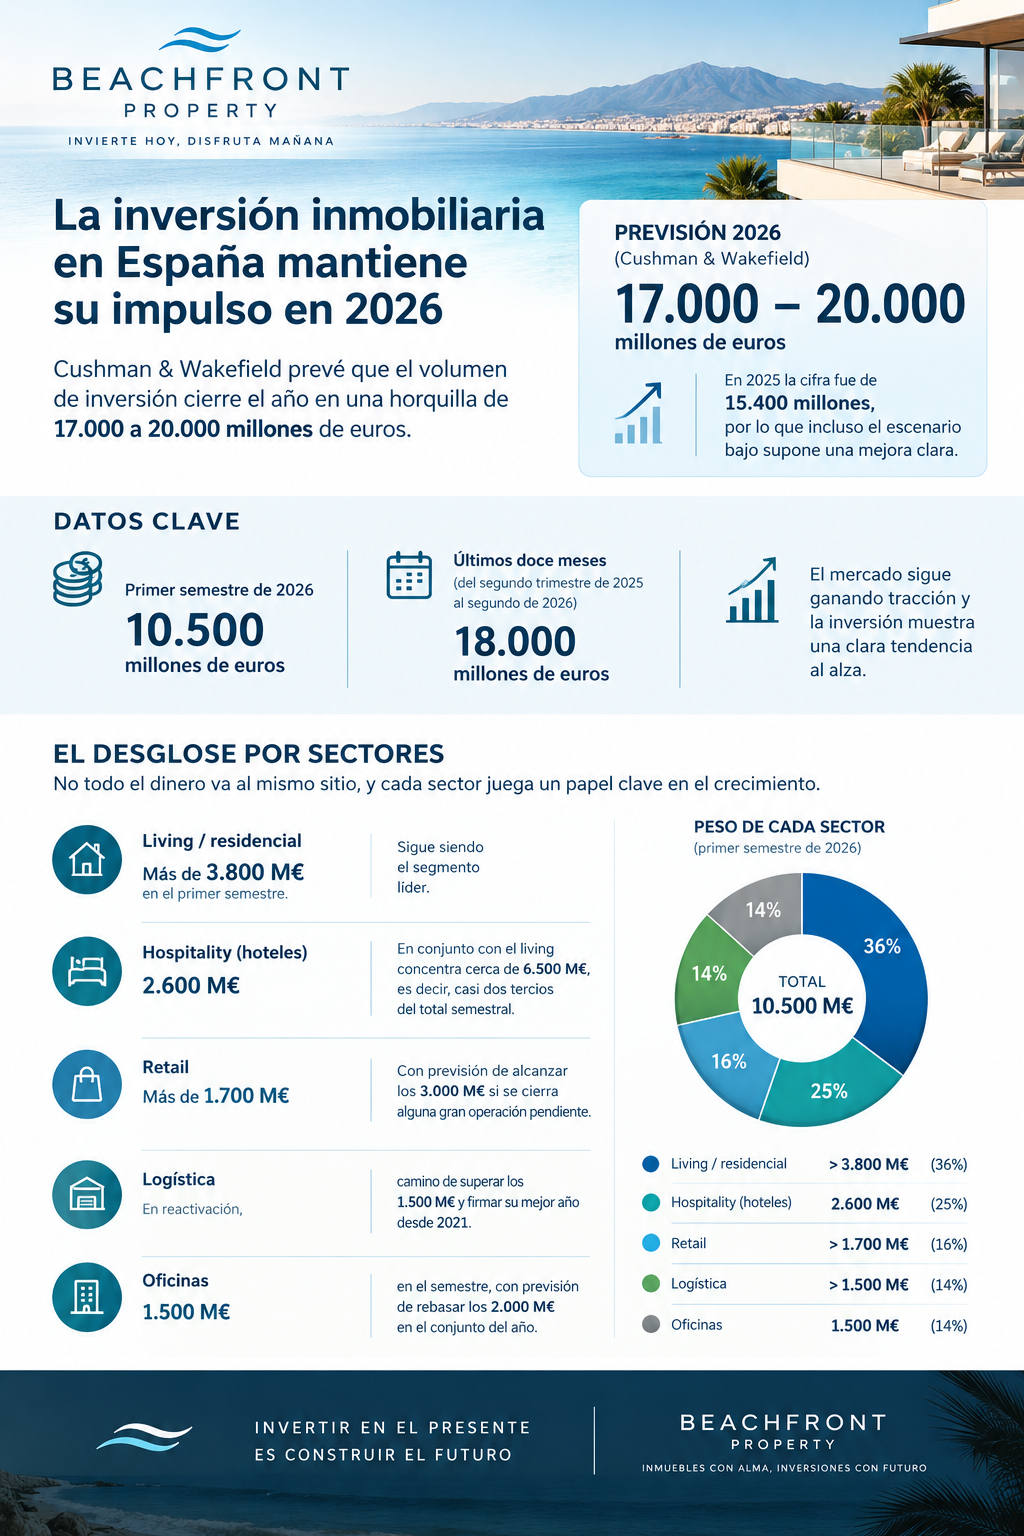
Según las previsiones de la consultora Cushman & Wakefield recogidas por Brainsre, el año cerrará en una horquilla de 17.000 a 20.000 millones de euros. Para situarlo: en 2025 la cifra fue de 15.400 millones, de modo que incluso el escenario bajo supone una mejora clara.
Los datos parciales respaldan la previsión:
- Primer semestre de 2026: 10.500 millones de euros.
- Últimos doce meses (del segundo trimestre de 2025 al segundo de 2026): unos 18.000 millones.
El desglose por sectores
No todo el dinero va al mismo sitio, y ahí está la información relevante:
- Living / residencial: más de 3.800 millones en el primer semestre. Sigue siendo el segmento líder.
- Hospitality (hoteles): 2.600 millones. Junto al living concentra cerca de 6.500 millones, es decir, casi dos tercios del total semestral.
- Retail: más de 1.700 millones, con previsión de alcanzar los 3.000 millones si se cierra alguna gran operación pendiente.
- Logística: en reactivación, camino de superar los 1.500 millones y firmar su mejor año desde 2021.
- Oficinas: 1.500 millones en el semestre, con previsión de rebasar los 2.000 millones en el conjunto del año.
Qué ha cambiado respecto a 2025
Hay un matiz técnico que conviene entender porque cambia la lectura del dato. En 2025 buena parte del volumen se explicaba por grandes operaciones corporativas: compras de compañías, carteras y plataformas enteras. En 2026 hay más equilibrio entre ese tipo de transacciones y las operaciones sobre activos inmobiliarios concretos: edificios, hoteles, promociones.
Traducido: el dinero ya no solo cambia de manos en despachos, sino que se está posando sobre ladrillo identificable, en ubicaciones identificables. Y una de esas ubicaciones es la suya.
Málaga bate su récord: 418 millones y el 48% de Andalucía
Aquí es donde la estadística nacional se vuelve concreta. De acuerdo con los datos de la consultora CBRE, la inversión inmobiliaria en la provincia de Málaga alcanzó los 418 millones de euros en el primer semestre de 2026, el mejor registro de su serie histórica.
Las comparaciones son contundentes:
- Frente a los 132 millones del mismo periodo de 2025, supone un crecimiento del 217%.
- Andalucía movió en conjunto 864 millones entre enero y junio. Málaga se llevó el 48%: casi la mitad del capital inmobiliario andaluz se decide en esta provincia.
Hoteles y living: el 96% del dinero
El detalle más revelador no es cuánto, sino en qué. Los segmentos de hoteles y living —el residencial gestionado, más allá de la compraventa tradicional— sumaron más de 400 millones, en torno al 96% de todo lo transaccionado en la provincia. Solo el mercado hotelero aportó 232 millones, aproximadamente el 55% del total provincial.
Es decir: prácticamente todo el capital institucional que ha entrado en Málaga este semestre ha ido a camas, en una u otra forma. Turista o residente, pero cama. Ese es el activo que el dinero profesional considera escaso aquí.
Los 3.000 millones del residencial prime
A esa cifra institucional hay que sumar un mercado que se mueve por otros canales: según las conclusiones presentadas en el Forbes Real Estate Forum celebrado en Marbella, la Costa del Sol concentra más de 3.000 millones de euros anuales en inversión residencial prime. Ese volumen no aparece en las estadísticas de inversión institucional porque se articula operación a operación, comprador a comprador. Pero está ahí, y compite por el mismo suelo.
¿Qué significa esto si usted compra una vivienda, no un edificio?
Conviene no hacer la extrapolación fácil de «entra mucho dinero, luego todo sube». La relación existe, pero es indirecta y opera por tres vías distintas.
1. Competencia por el mismo suelo finito
Un fondo que compra un solar para un hotel o para 120 unidades de alquiler gestionado está retirando ese suelo del mercado de obra nueva residencial. En un litoral con la superficie urbanizable tan limitada como el malagueño, cada operación institucional reduce el inventario futuro disponible para el comprador particular. Eso presiona al alza el producto existente.
2. El efecto sobre el alquiler
La entrada de operadores profesionales de living profesionaliza el mercado de alquiler: contratos más estandarizados, mayor calidad de servicio y, habitualmente, precios de referencia más altos. Para el propietario particular que alquila, eso fija un techo de mercado más elevado. Si su tesis es la explotación en arrendamiento, este dato juega a su favor; puede contrastarlo con nuestro análisis de rentabilidad del alquiler vacacional frente al residencial.
3. Validación, no garantía
Que CBRE, Cushman y los fondos internacionales estén poniendo dinero aquí es una señal de confianza sobre el ciclo, no una promesa de revalorización para su piso concreto. El capital institucional compra por rentabilidad operativa y horizonte de salida a cinco o siete años. Usted compra otra cosa, con otros costes y otra fiscalidad. Son mercados vecinos, no el mismo mercado.
Dónde esto no se traduce en oportunidad
Un dato de récord también encarece la entrada. Tres situaciones en las que este titular juega en su contra:
- Si compra en zona ya tensionada esperando el mismo recorrido. El 217% de crecimiento es de inversión institucional en un semestre concreto, no de revalorización de vivienda. Confundir ambas cifras es el error más caro que se comete leyendo estas noticias.
- Si el vendedor conoce el titular. En un mercado con esta cobertura mediática, la expectativa entra en el precio de oferta antes que en el precio escriturado. La negociación se juega en esa diferencia.
- Si su horizonte es corto. Con costes de transacción del orden del 8% al 10% entre impuestos y gastos, una operación a dos o tres años necesita una revalorización considerable solo para cubrir la entrada.
Tres lecturas prácticas para el inversor particular
- Siga al dinero institucional, pero un escalón por debajo. Si los fondos compran hoteles y living en un municipio, el suelo y la vivienda de ese entorno tienen un suelo de demanda sólido. Los proyectos de ocio y hotel son un indicador adelantado: es la misma lógica que analizamos en el caso de la reapertura de Tívoli en Benalmádena.
- Distinga volumen de precio. Un récord de inversión mide cuánto capital entra, no cuánto sube el metro cuadrado. Pida siempre comparables escriturados de la calle concreta antes de aceptar un precio justificado «por el momento de mercado».
- Cierre la financiación antes de negociar. En un mercado con esta competencia, el comprador que llega con la hipoteca preaprobada cierra mejor y más rápido. Si no es residente fiscal en España, revise las condiciones específicas en nuestra guía de financiación para inversores extranjeros.
Riesgos: qué podría desactivar esta tendencia
- Liquidez global. El factor que los analistas señalan como motor del ciclo es el aumento de liquidez a escala internacional. Es exactamente el factor que puede revertirse más rápido y que menos depende de lo que ocurra en España.
- Concentración sectorial. Que el 96% del capital en Málaga vaya a hoteles y living es una fortaleza y una fragilidad a la vez: ata la provincia al ciclo turístico.
- Riesgo regulatorio. El marco del alquiler de corta estancia sigue moviéndose, y afecta de lleno a la tesis de inversión de muchos compradores particulares.
- El dato es semestral. Un récord en seis meses puede deberse a dos o tres operaciones grandes. No es una serie consolidada, y conviene tratarlo como lo que es: una señal, no una tendencia confirmada.
Cómo posicionarse
En Beachfront Properties (BFP) trabajamos justo en ese escalón intermedio: el comprador particular que quiere aprovechar el mismo ciclo que los fondos, pero con tickets de vivienda y no de edificio. Si está valorando entrar en la Costa del Sol este año, hable con nuestro equipo y le preparamos el análisis de comparables de la zona que le interese, con cifras de precio escriturado y no de precio de oferta.
Preguntas frecuentes
¿Cuánta inversión inmobiliaria recibirá España en 2026?
Las previsiones de Cushman & Wakefield sitúan el cierre del año entre 17.000 y 20.000 millones de euros, frente a los 15.400 millones de 2025. En el primer semestre ya se habían alcanzado 10.500 millones.
¿Cuánto ha invertido el sector inmobiliario en Málaga en 2026?
418 millones de euros en el primer semestre según CBRE, el mejor registro de su serie histórica y un 217% más que los 132 millones del mismo periodo de 2025. Supone el 48% del total andaluz, que fue de 864 millones.
¿Qué tipo de activos están comprando los fondos en la Costa del Sol?
Fundamentalmente hoteles y living (residencial gestionado): ambos segmentos sumaron más de 400 millones en Málaga, en torno al 96% del volumen provincial. Solo el hotelero aportó 232 millones.
¿Subirá el precio de la vivienda por este récord de inversión?
No de forma automática. El récord mide capital institucional entrante, no revalorización residencial. El efecto sobre el precio de la vivienda es indirecto: llega por la competencia por suelo escaso y por la presión al alza en el mercado de alquiler, no por una relación directa entre ambas cifras.
¿Es mejor esperar a que se enfríe el mercado para comprar?
Depende del horizonte y del precio de entrada, no del titular. Con costes de transacción del 8% al 10%, una operación a corto plazo es arriesgada en cualquier fase del ciclo. Lo determinante es comprar sobre comparables escriturados reales de la zona concreta, no sobre la media provincial.
En Beachfront Property tenemos profesionales del sector que seleccionan los mejores activos de La Costa del Sol, no te la juegues. Consúltenos.
